LA VRAI HAUSSE DES TAUX A COMMENCÉ
UN CHIFFRE À RETENIR : +0.8% SUR 20 ANS EN UN MOIS
Depuis le début de l’année 2026, les banques étaient parvenues à contenir la remontée des taux de crédit immobilier, malgré la progression de l’OAT à 10 ans, qui constitue l’un des principaux indicateurs de référence pour déterminer le coût de leurs financements et, indirectement, les conditions proposées aux emprunteurs.
Cette résistance semble désormais arriver à son terme.
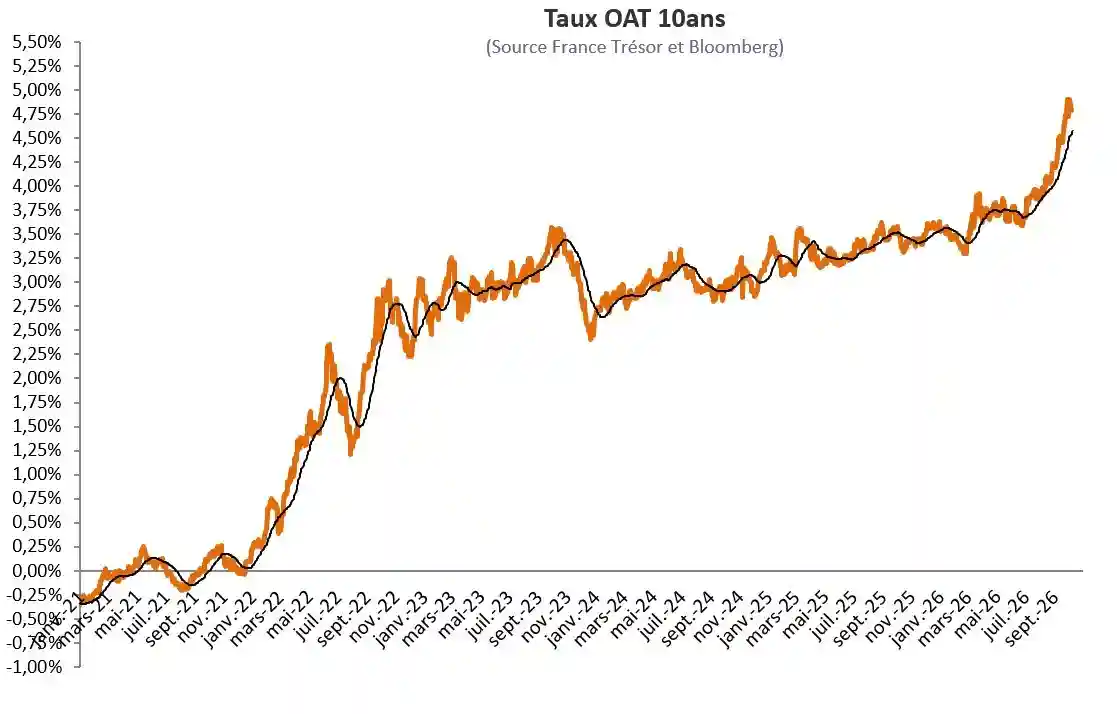
Depuis septembre 2026, l’OAT à 10 ans connait une hausse particulièrement marquée, passant d’environ 4,10 % fin août à près de 5% début octobre, soit une hausse de près de 90 points de base en seulement un mois ! Un mouvement d’une telle ampleur ne peut durablement rester sans conséquence sur les barèmes des banques.
À cela s’ajoute un environnement monétaire et international qui ne laisse, pour le moment, entrevoir que peu de facteurs susceptibles de provoquer une détente rapide.
Les tensions persistantes au Moyen-Orient entretiennent notamment les incertitudes autour des prix de l’énergie. La hausse durable du pétrole alimente les pressions inflationnistes, avec des conséquences sur les taux et, à terme, sur les conditions de financement.
La guerre entre la Russie et l’Ukraine et, plus largement, les tensions croissantes entre la Russie et les pays de l’OTAN constituent également un facteur d’incertitude. L’augmentation des dépenses de défense engagée par de nombreux États européens intervient par ailleurs dans un contexte de finances publiques déjà contraintes. Des besoins de financement plus importants et une perception accrue du risque souverain peuvent contribuer à maintenir les rendements obligataires à des niveaux élevés.
Reste maintenant à savoir si la hausse des taux ne sera pas trop rapide ce qui pourrait à nouveau, du fait du mode de calcul du taux d’usure, de bloquer à nouveau la distribution de crédit.
Dans les conditions actuelles, il paraît probable que les taux de crédit immobilier continuent à progresser au cours des prochains mois. Au-delà, la visibilité reste naturellement beaucoup plus faible : l’évolution dépendra notamment de l’inflation, de la politique monétaire, des marchés obligataires et de la situation géopolitique.
Pour les acquéreurs, l’enjeu est désormais celui du rapport entre baisse des prix et hausse du coût du crédit.
À Paris, les prix pourraient poursuivre leur ajustement. Mais si cette baisse reste insuffisante pour compenser la remontée des taux d’emprunt, le pouvoir d’achat immobilier des acquéreurs pourrait malgré tout se dégrader.
Attendre une baisse des prix n’est donc pas nécessairement synonyme de meilleure affaire. Un bien légèrement moins cher dans quelques mois, du fait de la résistance des vendeurs parisiens à la baisse des prix, financé à un taux sensiblement supérieur, peut finalement coûter davantage chaque mois et réduire la capacité d’emprunt.
Dans ce contexte, les acquéreurs ayant aujourd’hui un projet solide ont intérêt à intégrer le facteur temps dans leur réflexion : les taux actuels, bien qu’en hausse, peuvent encore se révéler plus favorables que ceux qui seront proposés dans les prochains mois.
Il est important de noter que tous les clients des banques ne bénéficient pas du même traitement. Les meilleurs profils (ceux avec un apport financier élevé ou la capacité d'acheter des produits bancaires supplémentaires) bénéficient de taux avantageux. En revanche, pour les autres profils, les banques ont tendance à augmenter leurs marges en augmentant les taux, ce qui peut entraîner une perte de clients.
Si vous envisagez d'acheter un bien immobilier à Paris, nous vous recommandons de discuter en détail avec votre banquier ou votre courtier avant de vous engager, car les vendeurs sont très attentifs à votre solvabilité avant d'accepter une offre.
A lire : Notre vision du marché de l'immobilier parisiens en 2027 et nos conseils pour acheter à Paris en 2027
POURQUOI LE TAUX QUE VOUS PROPOSE VOTRE BANQUE ÉVOLUE DANS LE TEMPS ?
Les taux fixes proposés par les banques évoluent en fonction des taux directeurs de la Banque Centrale Européenne (BCE). La BCE est comparable à un robinet à taux qui ouvre plus ou moins les vannes pour relancer l’économie (baisse des taux) ou la ralentir (hausse des taux) lorsqu’il y a un risque de surchauffe.
Le taux principal utilisé par les banques pour déterminer le taux qu’elle va vous proposer est l’OAT TEC 10 ans (Taux d’emprunt d’Etat sur 10 ans). Ce taux évolue dans le temps comme vous pouvez le constater sur le graphique ci-dessous.
Il correspond au taux auquel une banque emprunte auprès de la banque centrale pour ensuite mettre cet argent à votre disposition sous forme d’emprunt immobilier. Pour vivre, la banque va donc ajouter sa marge et le taux final sera le taux auquel vous emprunterez pour faire l’acquisition d’un bien immobilier.
Donc, si l’OAT TEC 10 monte, les taux augmenteront et inversement. Maintenant, ce taux proposé par les banques dépendra de chaque enseigne et de sa politique commerciale. Cette marge sera plus ou moins importante en fonction du risque qu’elle aura à vous prêter et de son besoin de capter de nouveaux clients. D’où des taux différents d’une banque à l’autre et même d’une région à l’autre.
QU’EST-CE QUE LE TAUX NOMINAL, LE TAEG ET LE TAUX D’USURE ?
Avant de parler de taux d’emprunt immobilier, il est important de savoir de quels taux nous parlons. La plupart du temps, les acquéreurs ont tendance à se focaliser sur le taux nominal proposé par les banques. Mais, en réalité, ce n’est pas ce taux qu’il faut avoir en tête lorsque vous comparez les taux des banques auxquelles vous allez faire appel, mais au TAEG.
- Le TAEG (Taux Annuel Effectif Global) : Ce taux englobe le taux nominal mais surtout tous les autres frais que les banques mettront à votre charge. Ces frais complémentaires sont le coût de l’assurance, les frais de dossier, le coût de la garantie, etc...
- Le taux nominal : Ce taux correspond, à titre de comparaison, au prix de votre voyage à l’étranger comprenant uniquement votre billet d’avion et l’hébergement. En revanche, ne seront pas compris les frais de restauration, les différentes excursions, les cadeaux que vous voudrez ramener… Le taux nominal est donc le premier indicateur pour vous faire une idée des taux du marché comme vous pouvez le voir dans le tableau ci-dessus, mais ce n’est pas suffisant pour savoir quelle sera la banque la plus compétitive.
- Le taux d'usure : C'est le taux maximum qu’une banque (ou tout autre établissement de crédit) est autorisée à vous proposer lorsqu’elle vous accorde un crédit. Ce taux est réglementé et ne peut être franchi sous peine d’amende et sous peine d’emprisonnement. Même si le taux nominal que vous obtenez est bas mais que, par exemple, vous avez des problèmes de santé faisant exploser le taux de votre assurance, vous pouvez alors dépasser ce taux d’usure et vous ne pourrez donc pas emprunter.
COMMENT OBTENIR LES MEILLEURS TAUX DE CRÉDIT IMMOBILIER ?
Le taux qu’une banque vous propose va dépendre de nombreux paramètres dont voici les principaux :
- Le premier paramètre est le suivant : la banque va évaluer le risque de vous prêter et votre capacité à la rembourser. L’emprunteur qui travaille dans un secteur porteur, avec un revenu élevé se verra donc proposer un taux plus faible qu’une personne dont le risque de perdre son emploi est élevé. De la même manière, si vous gérez mal vos finances et que vous êtes régulièrement à découvert, la banque pourra penser qu’il en sera de même pour rembourser votre crédit. La part du risque endossé par votre banque dépendra de votre apport. Le risque qu’elle endosse est forcément plus faible si votre apport est important.
- Le deuxième paramètre analysé par votre banque sera son intérêt commercial à vous proposer un taux immobilier intéressant pour que vous preniez votre emprunt chez elle. En effet, avec des taux d’intérêt historiquement bas et une très forte concurrence, les banques gagnent très peu d’argent lorsqu’elles vous prêtent pour votre acquisition immobilière. Sa marge est nettement plus importante lorsqu’elle vous vend des produits financiers comme des OPCVM, des titres en bourses, des SCPI. Si vous disposez de la trésorerie à placer, elle vous prêtera donc à un meilleur taux qu’une personne qui ne dispose pas d’argent à placer.
- Le troisième paramètre analysé par votre banque sera votre taux d’endettement. Le HCSF (Haut Conseil à la Stabilité Financière) a récemment desserré les conditions d’octroi de prêts pour les futurs acquéreurs immobiliers en autorisant un taux d’endettement maximum de 35% et une durée de crédit maximum de 27 ans (33 % et 25 avant le 18/12/2020). Si vous dépassez cette durée et ce taux d’endettement (notamment si vous avez déjà contracté d’autres crédits), il sera quasi-impossible d’emprunter pour une acquisition immobilière.
Pour résumer, pour obtenir le meilleur taux de crédit, vous devez disposer d’un apport, d’un métier porteur, d’une épargne vous permettant d’investir dans des produits financiers, d'une bonne santé, d'une bonne gestion de vos comptes en évitant les découverts bancaires par exemple et ne pas dépasser 35 % d’endettement et 27 ans de durée de crédit.
FAUT-IL PRIVILÉGIER VOTRE BANQUE OU UN COURTIER POUR EMPRUNTER ?
La première chose à faire avant d’acheter un bien immobilier est de consulter votre banque pour savoir deux choses :
Lorsque vous aurez trouvé un bien immobilier, sera-t-elle disposée à vous prêter et combien ? Lorsque vous préparez votre achat immobilier, vous n’avez pas à aller plus loin. N’essayez surtout pas de négocier le taux. Au contraire ! Ce n’est pas votre objectif. Viendra le temps de négocier le taux lorsque vous aurez trouvé le bien qui vous correspond, et pourquoi pas en faisant appel à un chasseur immobilier.
Lorsque vous aurez signé un compromis, retournez voir votre banque et ensuite, nous vous conseillons vivement de vous tourner vers un courtier en prêt immobilier. Sauf si toute votre famille est dans cette banque depuis de très nombreuses années, que vous entretenez des rapports privilégiés avec votre banquier ou que vos avoirs sont très importants, il sera dans la plupart des cas difficile d’obtenir un taux plus faible qu’un courtier. Un courtier apporte du volume à une banque ce qui lui permet de bénéficier de taux plus bas que le marché. Mais le rôle du courtier ne s’arrête pas là. Il s’occupera de répondre précisément à toutes vos questions, de préparer le dossier de prêt, de négocier l’assurance emprunteur… Le courtier avec qui nous travaillons depuis plus de 10 ans a toujours obtenu un taux meilleur que celui que nos clients réussissaient à obtenir auprès de leur propre banque.
Pour résumer, interrogez votre banque pour savoir combien vous pouvez emprunter. Lorsque vous avez trouvé, interrogez-la à nouveau et demandez-lui son meilleur taux et ensuite, consultez votre courtier pour savoir s’il peut mieux faire. Même si un courtier a un coût, le gain sur votre crédit sera sans commune mesure et représentera parfois plusieurs dizaines de milliers d’euros d’économies.
LE CAS SPÉCIFIQUE DES EMPRUNTS DE NON-RÉSIDENTS FRANÇAIS
Les banques françaises sont très frileuses pour prêter à des non-résidents. Comme nous l’avons expliqué précédemment, les banques françaises veulent prendre un minimum de risques lorsqu’elles prêtent pour une acquisition immobilière. Le fait d’être non-résident expose à une variation des revenus pouvant être lié au taux de change, à des contrats de travail parfois plus risqués que les contrats de travail français, à une opacité sur l’origine des fonds pouvant servir d’apport à votre acquisition et la liste est longue.
C’est en raison de ces nombreuses incertitudes que les banques françaises sont très frileuses à prêter à des non-résidents même à des Français vivant par exemple aux États-Unis. Nos clients francophones expatriés en chasse immobilière sont souvent démunis face à cette réticence des banques à leur prêter alors qu’ils souhaitent parfois tout simplement acheter leur résidence principale avant de revenir en France.
Chez Peter Jorgensen Consulting, nous recommandons régulièrement à nos clients un courtier spécialisé dans le crédit aux non-résidents que nous avons préalablement sélectionné pour la qualité de ses prestations.
EST-CE PERTINENT DE FAIRE UNE SIMULATION DE CRÉDIT SUR INTERNET ?
Au regard de tous les éléments exposés ci-dessus, vous comprendrez aisément qu’une simulation de prêt immobilier suffisamment fine pour savoir si vous pouvez emprunter pour votre acquisition immobilière et à quel taux nous semble illusoire. Comme nous vous l’avons conseillé, rien ne vaut une analyse précise de votre dossier effectuée par votre banquier ou votre courtier. En revanche, les simulateurs de prêt sur internet sont des très bons indicateurs pour vous faire une idée globale des taux qui vous seront en théorie proposés par les banques opérant sur le marché.
Dans le cadre de nos chasses immobilières, nous demandons à nos clients d’effectuer une simulation de prêt avant de se lancer dans la recherche. Ce document est d’une extrême importance à plusieurs niveaux :
- D’abord, l’argent ne sera pas une source de stress et vous n’aurez pas le souci de vous demander si votre banque vous suivra lorsque vous aurez trouvé l’appartement idéal.
- Le deuxième avantage est d’avoir déjà préparé toutes les pièces nécessaires à votre demande de crédit lorsque vous aurez signé votre compromis.
- Enfin le dernier point, ce document permettra de rassurer votre vendeur lorsque vous signerez son offre d’achat. Il permettra même dans de nombreux cas de négocier le prix du bien dont vous souhaiterez faire l’acquisition. Même si vous décidez de faire une offre sans condition suspensive d’obtention de prêt, et que vous souhaitez quand même faire un prêt, vous aurez tous les éléments pour mener votre projet à bien et dans les meilleures conditions.