IL VERO AUMENTO DEI TASSI È INIZIATO
UN DATO DA RICORDARE: +32 punti base su 25 anni in 3 mesi!
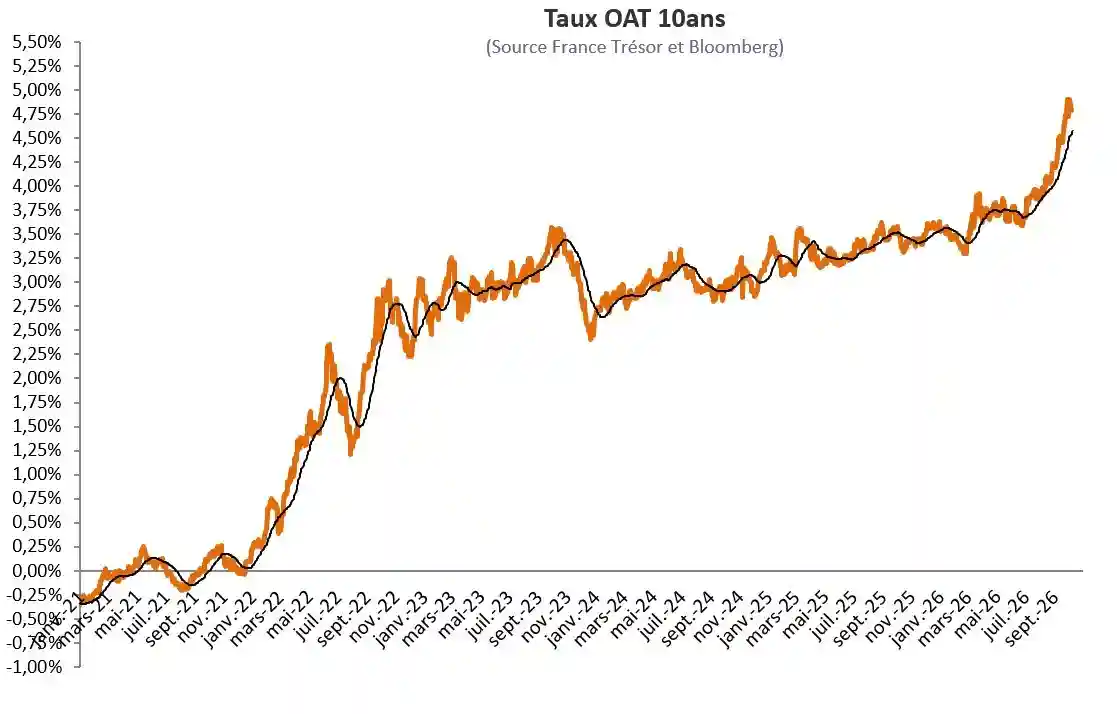
Dall’inizio del 2026, le banche erano riuscite a contenere l’aumento dei tassi dei mutui immobiliari, nonostante la crescita dell’OAT francese a 10anni, uno dei principali indicatori di riferimento utilizzati per determinare il costo del finanziamento delle banche e, indirettamente, le condizioni offerte ai clienti che richiedono un mutuo.
Questa capacità di contenere i tassi sembra ormai essere arrivata al limite.
Da settembre 2026, il rendimento dell’OAT a 10 anni ha registrato un aumento particolarmente marcato, passando da circa il 4,10% a fine agosto a quasi il 5% all’inizio di ottobre, con un incremento di quasi 90 punti base in appena un mese!
Un movimento di questa portata difficilmente può rimanere a lungo senza conseguenze sui tassi applicati dalle banche ai mutui immobiliari.
A questo si aggiunge un contesto monetario e internazionale che, almeno per il momento, offre pochi elementi in grado di favorire una rapida diminuzione dei tassi.
Le persistenti tensioni in Medio Oriente continuano, in particolare, ad alimentare l’incertezza sui prezzi dell’energia. Un prezzo del petrolio stabilmente elevato aumenta le pressioni inflazionistiche, con possibili conseguenze sui tassi di interesse e, nel tempo, sulle condizioni di finanziamento.
La guerra tra Russia e Ucraina e, più in generale, le crescenti tensioni tra la Russia e i Paesi della NATO rappresentano un ulteriore fattore di incertezza. L’aumento della spesa per la difesa deciso da numerosi Stati europei si inserisce inoltre in un contesto di finanze pubbliche già sotto pressione. Maggiori esigenze di finanziamento e una percezione più elevata del rischio sovrano possono contribuire a mantenere i rendimenti obbligazionari su livelli elevati.
Resta ora da capire se l’aumento dei tassi non sarà troppo rapido, con il rischio che, a causa del metodo di calcolo del “taux d’usure”, il tasso massimo legale applicabile ai prestiti in Francia, la concessione dei mutui possa nuovamente subire un rallentamento o un blocco.
Nelle condizioni attuali, è probabile che i tassi dei mutui immobiliari continuino ad aumentare nei prossimi mesi. Oltre questo orizzonte temporale, la visibilità è naturalmente molto più limitata: l’evoluzione dipenderà soprattutto dall’inflazione, dalla politica monetaria, dall’andamento dei mercati obbligazionari e dalla situazione geopolitica.
Per chi desidera acquistare un immobile, la questione centrale diventa quindi il rapporto tra l’eventuale diminuzione dei prezzi e l’aumento del costo del credito.
A Parigi, i prezzi immobiliari potrebbero continuare il loro processo di aggiustamento. Tuttavia, se la diminuzione dei prezzi non fosse sufficiente a compensare l’aumento dei tassi dei mutui, il potere d’acquisto immobiliare degli acquirenti potrebbe comunque ridursi.
Aspettare una diminuzione dei prezzi non significa quindi necessariamente realizzare un affare migliore.
Un immobile leggermente meno caro tra qualche mese, anche a causa della resistenza dei venditori parigini ad abbassare i prezzi, ma finanziato con un tasso sensibilmente più alto, potrebbe alla fine comportare una rata mensile maggiore e ridurre la capacità di finanziamento dell’acquirente.
In questo contesto, chi dispone oggi di un progetto di acquisto immobiliare solido dovrebbe tenere conto anche del fattore tempo: i tassi attuali, pur essendo in aumento, potrebbero infatti rivelarsi ancora più favorevoli rispetto a quelli proposti nei prossimi mesi.
È inoltre importante ricordare che non tutti i clienti ottengono le stesse condizioni dalle banche. I profili migliori, ad esempio quelli che dispongono di un apporto personale elevato o che possono sottoscrivere ulteriori prodotti bancari, riescono generalmente a beneficiare di tassi più vantaggiosi.
Per gli altri profili, invece, le banche possono applicare margini più elevati attraverso tassi meno favorevoli, con il rischio, per gli istituti stessi, di perdere una parte della clientela.
Se state pensando di acquistare un immobile a Parigi, vi consigliamo di confrontarvi in modo approfondito con la vostra banca o con un broker specializzato in mutui prima di assumere qualsiasi impegno. I venditori parigini, infatti, prestano particolare attenzione alla solidità finanziaria dell’acquirente prima di accettare un’offerta.
Da leggere anche: La nostra analisi del mercato immobiliare di Parigi nel 2027 e i nostri consigli per acquistare un immobile a Parigi nel 2027.
PERCHÉ IL TASSO CHE VI PROPONE LA VOSTRA BANCA EVOLVE NEL TEMPO?
I tassi fissi proposti dalle banche variano in funzione dei tassi di riferimento della Banca Centrale Europea (BCE). La BCE può essere paragonata a un rubinetto dei tassi che apre o chiude maggiormente il flusso per rilanciare l’economia, attraverso una diminuzione dei tassi, oppure per rallentarla, attraverso un aumento dei tassi, quando esiste un rischio di surriscaldamento.
Il principale tasso utilizzato dalle banche per determinare il tasso che vi verrà proposto è l’OAT TEC a 10 anni, ovvero il tasso dei titoli di Stato francesi con scadenza a 10 anni. Questo tasso varia nel tempo, come potete constatare nelgrafico qui sotto.
Corrisponde al tasso al quale una banca prende in prestito denaro dalla banca centrale per poi metterlo a vostra disposizione sotto forma di mutuo immobiliare. Per poter operare, la banca aggiunge quindi il proprio margine e il tasso finale sarà quello applicato al finanziamento utilizzato per acquistare un immobile.
Di conseguenza, se l’OAT TEC a 10 anni aumenta, anche i tassi aumenteranno e viceversa. Il tasso proposto dalle banche dipenderà tuttavia da ciascun istituto e dalla sua politica commerciale. Il margine applicato sarà più o meno elevato in funzione del rischio che la banca assume concedendovi il finanziamento e della sua necessità di acquisire nuovi clienti.
È per questo motivo che i tassi possono variare da una banca all’altra e persino da una regione all’altra.
COS'È IL TASSO NOMINALE, IL TAEG E IL TASSO DI USURA?
Prima di parlare di tassi dei mutui immobiliari, è importante capire di quali tassi stiamo parlando. Nella maggior parte dei casi, gli acquirenti tendono a concentrarsi sul tasso nominale proposto dalle banche. In realtà, però, quando si confrontano le offerte dei diversi istituti di credito, il dato da tenere maggiormente in considerazione non è il tasso nominale, bensì il TAEG.
- Il TAEG (Tasso Annuo Effettivo Globale): questo tasso comprende il tasso nominale, ma soprattutto tutti gli altri costi che la banca metterà a vostro carico. Tra questi rientrano, ad esempio, il costo dell’assicurazione, le spese di istruttoria, il costo della garanzia e altri eventuali oneri.
- Il tasso nominale: a titolo di paragone, questo tasso può essere assimilato al prezzo di un viaggio all’estero che comprende esclusivamente il biglietto aereo e l’alloggio. Restano invece esclusi i pasti, le escursioni, i regali che vorrete acquistare e così via. Il tasso nominale rappresenta quindi un primo indicatore utile per farsi un’idea dei tassi di mercato, come potete vedere nella tabella qui sopra, ma non è sufficiente per capire quale banca sarà realmente la più competitiva.
- Il tasso d’usura: è il tasso massimo che una banca, o qualsiasi altro istituto di credito, è autorizzata a proporvi quando concede un finanziamento. Questo tasso è regolamentato e non può essere superato, pena sanzioni pecuniarie e, nei casi previsti, anche sanzioni penali. Anche se il tasso nominale ottenuto è basso, può accadere, ad esempio, che problemi di salute facciano aumentare notevolmente il costo dell’assicurazione. In questo caso il TAEG complessivo può superare il tasso d’usura e il finanziamento non potrà essere concesso.
COME OTTENERE I MIGLIORI TASSI DI CREDITO IMMOBILIARE?
Il tasso che una banca vi propone dipende da numerosi parametri, tra cui i principali sono i seguenti:
- Il primo parametro è il seguente: la banca valuterà il rischio che assume prestandovi del denaro e la vostra capacità di rimborsarlo. Un mutuatario che lavora in un settore dinamico e dispone di un reddito elevato potrà quindi ottenere un tasso più basso rispetto a una persona che presenta un rischio maggiore di perdere il proprio lavoro. Allo stesso modo, se gestite male le vostre finanze e il conto corrente va regolarmente in rosso, la banca potrebbe ritenere che lo stesso rischio possa presentarsi anche nel rimborso del mutuo. La quota di rischio assunta dalla banca dipenderà anche dal vostro apporto personale. Il rischio sarà infatti necessariamente inferiore se il vostro apporto è elevato.
- Il secondo parametro analizzato dalla banca sarà il suo interesse commerciale nel proporvi un tasso immobiliare interessante affinché scegliate di sottoscrivere il mutuo presso il suo istituto. In effetti, con tassi di interesse storicamente bassi e una concorrenza molto forte, le banche guadagnano relativamente poco quando finanziano un acquisto immobiliare. Il loro margine è nettamente più elevato quando vendono prodotti finanziari come OICVM, titoli quotati in Borsa o SCPI. Se disponete quindi di liquidità da investire, la banca potrà proporvi un tasso migliore rispetto a quello offerto a una persona che non dispone di capitali da collocare.
- Il terzo parametro analizzato dalla banca sarà il vostro tasso di indebitamento. L’HCSF (Haut Conseil à la Stabilité Financière) ha recentemente allentato le condizioni di concessione dei mutui per i futuri acquirenti immobiliari, autorizzando un tasso di indebitamento massimo del 35% e una durata massima del finanziamento di 27 anni (contro il 33% e 25 anni prima del 18/12/2020). Se superate questa durata e questo livello di indebitamento, in particolare se avete già sottoscritto altri finanziamenti, sarà quasi impossibile ottenere un mutuo per un acquisto immobiliare.
In sintesi, per ottenere il miglior tasso di mutuo, è preferibile disporre di un apporto personale, esercitare una professione in un settore dinamico, avere risparmi da poter investire in prodotti finanziari, godere di buona salute, gestire correttamentei propri conti evitando, ad esempio, gli scoperti bancari, e non superare un tasso di indebitamento del 35% e una durata del finanziamento di 27 anni.
BISOGNA PRIVILEGIARE LA VOSTRA BANCA O UN BROKER PER OTTENERE UN MUTUO?
La prima cosa da fare primadi acquistare un immobile è consultare la propria banca per chiarire due aspetti:
Quando avrete trovato un immobile, la banca sarà disposta a concedervi un finanziamento e, soprattutto,quale importo potrà prestarvi? Quando state preparando il vostro acquisto immobiliare, non è necessario andare oltre. Soprattutto, non cercate ancora di negoziare il tasso. Al contrario: in questa fase non è questo l’obiettivo.Il momento di negoziare il tasso arriverà quando avrete trovato l’immobile che corrisponde alle vostre esigenze, magari facendovi affiancare da un property finder a Parigi.
Una volta firmato il compromesso di vendita, tornate dalla vostra banca e, successivamente, viconsigliamo vivamente di rivolgervi a un broker specializzato in mutui immobiliari. A meno che tutta la vostra famiglia non sia cliente della stessa banca da molti anni, che abbiate un rapporto privilegiato con il vostro consulente bancario o che disponiate di un patrimonio molto importante, nella maggior parte dei casi sarà difficile ottenere direttamente un tasso più basso di quello che può negoziare un broker.
Un broker porta alla banca un volume importante di clienti e di finanziamenti, il che gli consente di ottenere tassi inferiori rispetto a quelli generalmente proposti sul mercato. Ma il ruolo del broker non si limita a questo. Potrà rispondere in modo preciso alle vostre domande, preparare la pratica di mutuo, negoziare l’assicurazione del finanziamento e accompagnarvi nelle diverse fasi della richiesta.
Il broker con cui collaboriamo da oltre 10 anni ha sempre ottenuto un tasso migliore rispetto a quello che i nostri clienti erano riusciti a ottenere direttamente dalla propria banca.
In sintesi, consultate innanzitutto la vostra banca per sapere quanto potete ottenere come finanziamento. Una volta trovato l’immobile, contattatela nuovamente e chiedetele di proporvi il miglior tasso possibile. Successivamente, rivolgetevi a un broker per verificare se è in grado di ottenere condizioni ancora più vantaggiose.
Anche se rivolgersi a unbroker comporta un costo, il risparmio ottenuto sul mutuo può essere nettamente superiore e, in alcuni casi, può rappresentare diverse decine di migliaia di euro.
IL CASO SPECIFICO DEI MUTUI PER i NON RESIDENTI IN FRANCIA
Le banche francesi sono molto prudenti nel concedere mutui ai non residenti. Come abbiamo spiegato in precedenza, quando finanziano un acquisto immobiliare, le banche francesi cercano di assumersi il minor rischio possibile. Il fatto di essere non residenti può comportare una variazione dei redditi legata al tasso di cambio, contratti di lavoro talvolta considerati più rischiosi rispetto a quelli francesi, una minore trasparenza sull’origine dei fondi utilizzati come apporto personale per l’acquisto e molti altri elementi.
È proprio a causa di queste numerose incertezze che le banche francesi sono molto restie a concedere finanziamenti ai non residenti, anche quando si tratta, ad esempio, di cittadini francesi che vivono negli Stati Uniti.
I nostri clienti francofoni espatriati che ci affidano la ricerca di un immobile si trovano spesso in difficoltà di fronte alla riluttanza delle banche a concedere loro un mutuo, anche quando desiderano semplicemente acquistare la propria abitazione principale prima di rientrare in Francia.
Da Peter Jorgensen Consulting consigliamo regolarmente ai nostri clienti un broker specializzato nei mutui per non residenti, che abbiamo selezionato inprecedenza per la qualità dei servizi offerti.
È PERTINENTE FARE UNA SIMULAZIONE DI CREDITO SU INTERNET?
Alla luce di tutti gli elementi illustrati sopra, è facile comprendere come una simulazione di mutuo sufficientemente precisa da permettere di sapere con certezza se potrete ottenere il finanziamento necessario per il vostro acquisto immobiliare e a quale tasso ci sembri poco realistica.
Come vi abbiamo consigliato, nulla può sostituire un’analisi precisa del vostro dossier effettuata dalla vostra banca o dal vostro broker. I simulatori di mutuo online restano tuttavia degli ottimi strumenti per farsi un’idea generale dei tassi che, in teoria, potrebbero essere proposti dalle banche presenti sul mercato.
Nell’ambito delle nostre ricerche immobiliari, chiediamo ai nostri clienti di effettuare una simulazione di mutuo prima di iniziare la ricerca. Questo documento è estremamente importante per diversi motivi:
- Innanzitutto, l’aspetto finanziario non diventerà una fonte di stress e non dovrete chiedervi se la banca sarà disposta a finanziare il vostro progetto una volta trovato l’appartamento ideale.
- Il secondo vantaggio consiste nell’aver già preparato tutti i documenti necessari per la richiesta di mutuo nel momento in cui avrete firmato il compromesso di vendita.
- Infine, questo documento contribuirà a rassicurare il venditore quando presenterete la vostra proposta d’acquisto. In molti casi potrà inoltre aiutarvi a negoziare il prezzo dell’immobile che desiderate acquistare.
Anche se decidete di presentare un’offerta senza condizione sospensiva legata all’ottenimento del mutuo, pur prevedendo comunque di ricorrere a un finanziamento, disporrete già di tutti gli elementi necessari per portare avanti il vostro progetto nelle migliori condizioni.