Marché immobilier à Paris en 2027 : l’instabilité va-t-elle freiner l’activité ?
Le marché de l’immobilier s’est stabilisé à Paris en 2026. Mais qu’en sera-t-il en 2027 avec toutes ces incertitudes qui planent à l’échelle nationale et internationale ?
Dans cet article, nous tenterons de répondre à cette question en croisant de nombreux indicateurs : évolution des taux d’intérêt, comportement des vendeurs et des acquéreurs, pouvoir d’achat, contexte politique, réglementations, … Notre objectif sera alors de dégager une tendance claire pour vous aider, que vous soyez acheteur ou vendeur, à définir la meilleure stratégie pour votre projet immobilier à Paris en 2027.
Très bonne lecture et pour des conseils personnalisés, n’hésitez pas à nous contacter !
Nous serons en mesure durant notre entretien de vous donner notre avis de chasseur immobilier sur la faisabilité de votre recherche et voir comment nous pouvons vous aider.
À retenir sur le marché de l’immobilier à Paris en 2027
Notre analyse nous conduit à anticiper une baisse des prix de -3 à -5 % à Paris en 2027.
De nombreux indicateurs nous poussent à anticiper une hausse taux en 2027. Le pouvoir d’achat des acquéreurs sera donc dégradé alors même qu’ils n’ont pas retrouvé celui de 2021 malgré la baisse des prix.
Le pouvoir de négociation des acheteurs va s’amplifier. Confiance dégradée, chômage en hausse et incertitudes économiques vont rendre les acheteurs moins pressés de se positionner et pourront plus facilement augmenter leur pression sur les vendeurs.
L’IA va accentuer le ralentissement de la prise de décision des acquéreurs : davantage d’informations et de risques identifiés entraînent davantage de vérifications et des prises de décision plus longues.
Les exigences des acheteurs vont continuer à se durcir, concentrant la demande sur une fraction toujours plus faible des appartements parisiens sans défauts.
Mais le marché ne va pas décrocher : les banques continueront à prêter, l’offre restera contenue et les vendeurs parisiens résisteront à la baisse.
Notre scénario 2027
Une baisse moyenne de -3 à -5 %, mais surtout une fracture croissante du marché : les appartements avec défauts vont devoir corriger leurs prix tandis que les rares biens “zéro défaut” continueront à se vendre cher, voire à prendre de la valeur.
LES TAUX IMMOBILIERS ONT PEU DE CHANCE DE BAISSER EN 2027
Avec une année 2026 marquée par une hausse lente mais régulière des taux d’intérêts, peu d’indicateurs nous poussent à penser que la tendance devrait changer en 2027. Voici pourquoi :
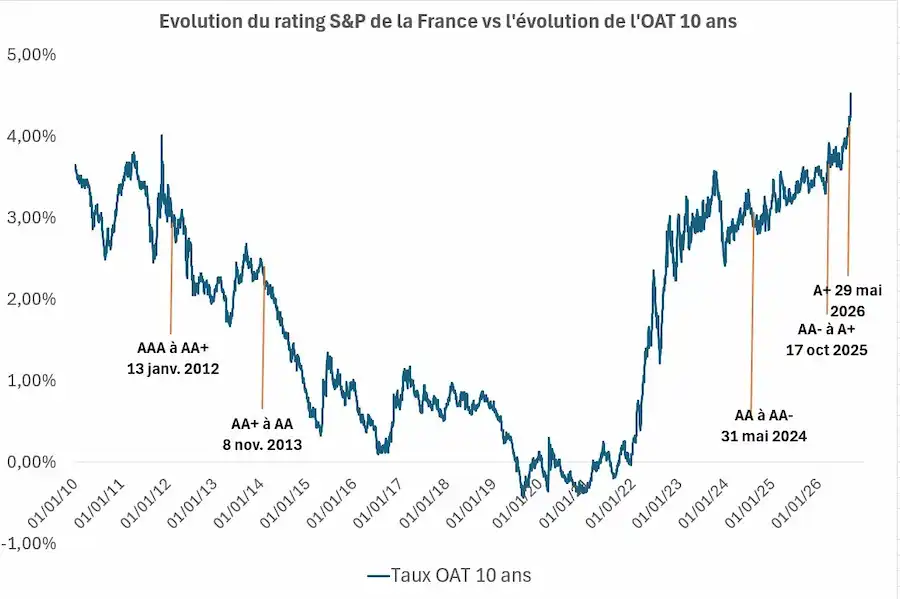
Le taux de l’OAT continue son inexorable progression
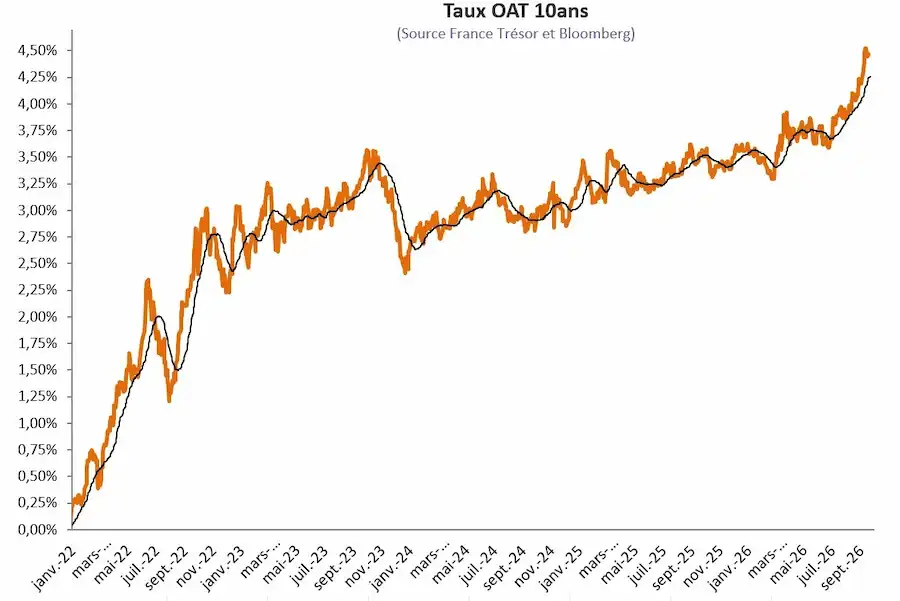
Petit rappel : l’OAT 10 ans est l’un des indicateurs utilisés par les banques pour fixer les taux qu’elles proposent à leurs emprunteurs immobiliers en France.
La baisse de l’OAT fin 2023 avait permis aux banques de recommencer à prêter et de baisser leurs taux, participant ainsi au redémarrage du marché en 2025. Mais depuis, le taux de l’OAT 10 ans n’a cessé d’augmenter, lentement mais régulièrement, jusqu’à dépasser largement son niveau de 2023, au plus fort de la crise inflationniste.
En d’autres termes, les banques empruntent de plus en plus cher sur les marchés pour pouvoir ensuite vous prêter de l’argent pour votre projet immobilier.
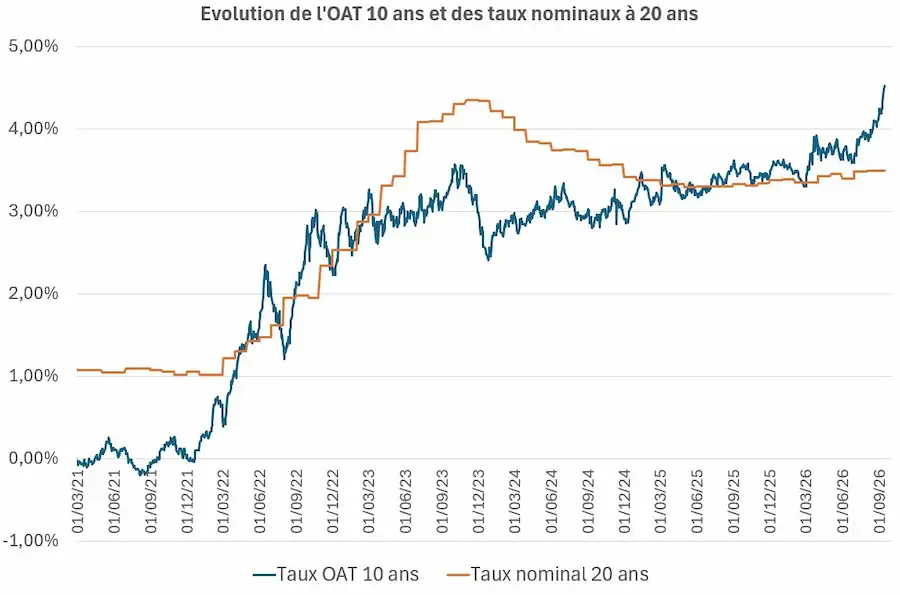
Dans une logique d’acquisition de nouveaux clients, les banques françaises ont continué à prêter en 2026 tout en limitant la hausse de leurs taux. Mais, dans le même temps, elles ont progressivement grignoté leurs marges. Nous arrivons aujourd’hui à un point où leur capacité à continuer à prêter sans augmenter leurs taux devient très limitée : au-delà, elles perdent de l’argent.
Les banques françaises vont donc devoir augmenter leurs taux pour préserver leurs marges.
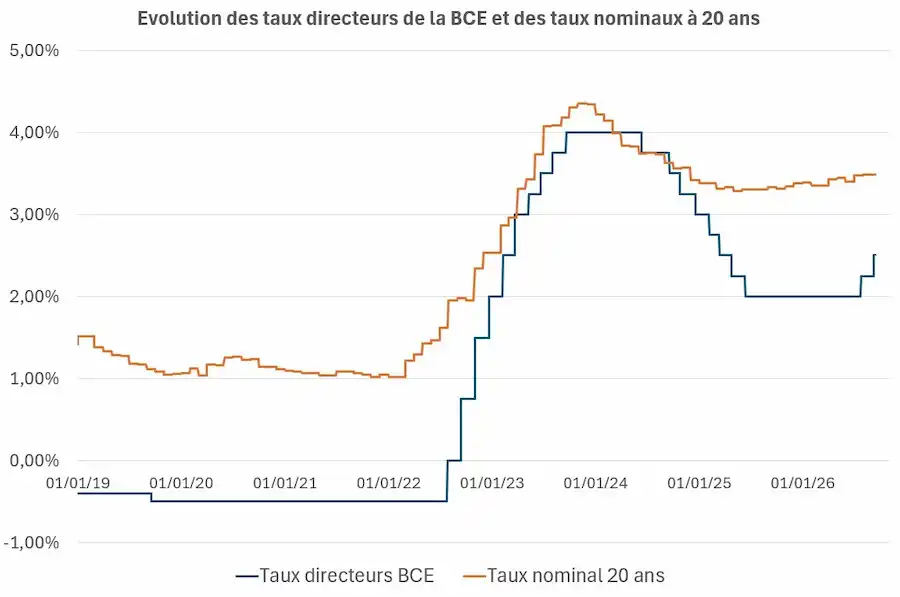
Nous voyons clairement ce phénomène sur le graphique ci-dessous : l’OAT a progressé beaucoup plus rapidement que les taux d’emprunt immobilier à 20 ans, jusqu’à les dépasser aujourd’hui.
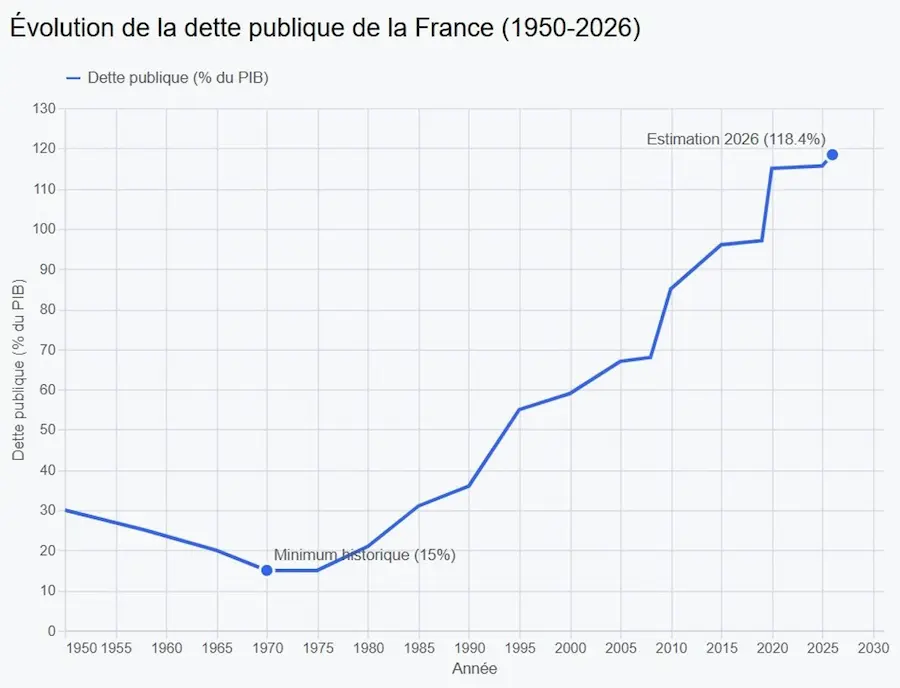
La France reste dans l’incapacité à stopper l’hémorragie de la dette
Mais pourquoi cette hausse régulière de l’OAT 10 ans et jusqu’où va-t-elle monter ? Comme vous l’imaginez, nous n’avons pas la boule de cristal. En revanche, ce taux évolue notamment en fonction du risque que la France ne puisse pas rembourser sa dette aux investisseurs qui lui ont prêté de l’argent.
En d’autres termes, les investisseurs prêtent de l’argent à la France pour financer son fonctionnement. Plus ils considèrent que le risque de ne pas être remboursés augmente, plus ils exigent des intérêts élevés pour accepter de prendre ce risque. C’est clairement de cette façon qu’il faut lire l’augmentation actuelle des taux.
Mais la France reste dans l’incapacité de régler ses problèmes de dette. À tel point qu’aujourd’hui, le remboursement des intérêts de la dette a dépassé le budget de l’Éducation nationale !
La question est donc de savoir jusqu’à quand les investisseurs accepteront de continuer à nous prêter dans ces conditions si aucune mesure forte n’est prise pour réduire la dette. Et si la situation perdure, quelle sanction nous infligeront-ils en exigeant des taux toujours plus élevés ?
Mais ce qu’il faut surtout retenir pour vous, acheteurs immobiliers, est simple : plus le taux de l’OAT monte, plus le risque d’une hausse des taux d’emprunt immobilier augmente.
La bonne nouvelle des notes de Fitch et S&P maintenues à A+
L’un des indicateurs utilisés par les investisseurs pour évaluer le risque de prêter de l’argent à un État est la note attribuée par les agences de notation comme Fitch, Standard & Poor’s ou Moody’s. Ces sociétés analysent notamment la capacité des entreprises et des États à rembourser leur dette et leur attribuent une note correspondant au niveau de risque estimé.
Pour Fitch et S&P, la meilleure note est AAA et la pire est D. Entre les deux, on retrouve par exemple AA+, AA, AA-, A+, A, A-, BBB+…
Pour la France, Fitch a décidé de maintenir en août 2026 sa note A+ avec une perspective stable, comme l’avait fait S&P en mai 2026. À noter que la France était encore notée AAA par S&P en 2012 !
Fitch justifie notamment sa décision par une économie française qui reste importante et diversifiée, et qui s’appuie sur des institutions solides. En revanche, le niveau élevé de la dette et les difficultés budgétaires continuent de peser sur son évaluation.
Le point rassurant est que nous ne sommes pas au niveau de pays comme la Grèce ou l’Italie, notés BBB, et que Fitch ne voit pas, pour le moment, d’éléments laissant présager une dégradation de la note de la France.
En revanche, rien ne montre non plus une amélioration susceptible de réduire le risque perçu par les investisseurs et, par conséquent, d’exercer une pression à la baisse sur les taux d’intérêt.
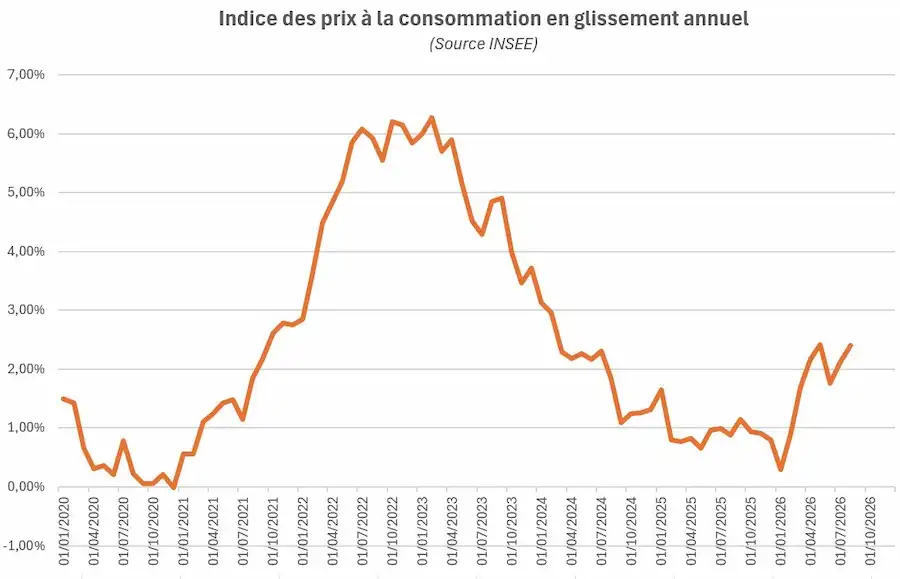
Le risque inflationniste pèse toujours sur la France
Notamment en raison des tensions internationales, et surtout de la guerre en Iran qui continue de peser sur le cours des matières premières, dont le pétrole, l’indice des prix à la consommation est reparti à la hausse en 2026.
Le problème est que l’inflation est fortement liée à l’évolution des taux d’intérêt. En effet, l’un des principaux outils utilisés pour juguler l’inflation est la hausse des taux directeurs de la BCE, qui peut ensuite se répercuter sur les taux d’emprunt immobilier.
Ainsi, sauf arrêt rapide des deux principales guerres qui pèsent aujourd’hui sur les matières premières, en Iran et en Russie, le risque inflationniste restera présent et continuera de peser indirectement sur les taux d’intérêt.
La BCE repart dans une dynamique de hausse des taux
Face à ce risque inflationniste, la BCE a sensiblement baissé ses taux entre 2024 et 2025, avant de les stabiliser jusqu’en juillet 2026. Elle est désormais repartie dans une dynamique de hausse progressive de ses taux directeurs, ce qui ne va clairement pas dans le sens d’une baisse des taux d’emprunt immobilier.
Tous ces indicateurs militent donc en faveur d’une poursuite de la hausse des taux en 2027. Une mauvaise nouvelle pour les acquéreurs, qui vont voir leur pouvoir d’achat immobilier diminuer.
LA PEUR DE L’AVENIR ET DU CHÔMAGE PÈSE SUR LA PRISE DE DECISION
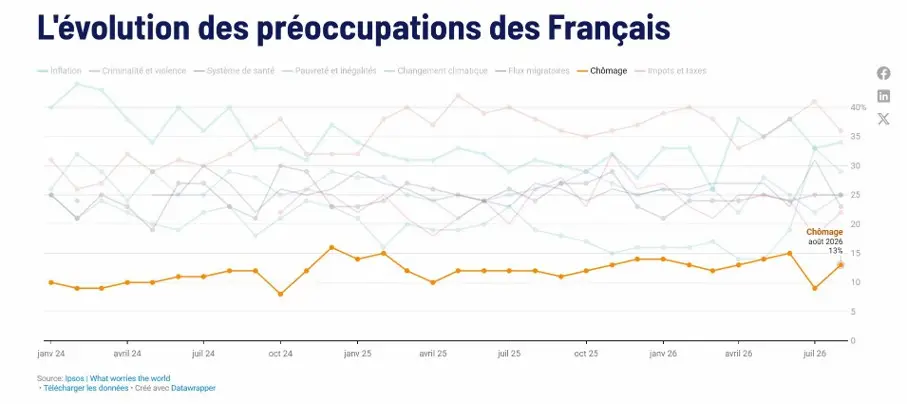
Avant tout autre indicateur, la confiance en l’avenir demeure l’un des principaux moteurs du marché immobilier. Selon une étude IPSOS, depuis 2024, la peur du chômage ne cesse de progresser parmi les préoccupations des Français.
Cet indicateur est particulièrement important en immobilier. Il est difficile de se projeter dans l’achat d’un bien nécessitant parfois de s’endetter sur 20 ou 25 ans quand, dans son for intérieur, on se demande si l’on ne va pas se faire virer le mois suivant.
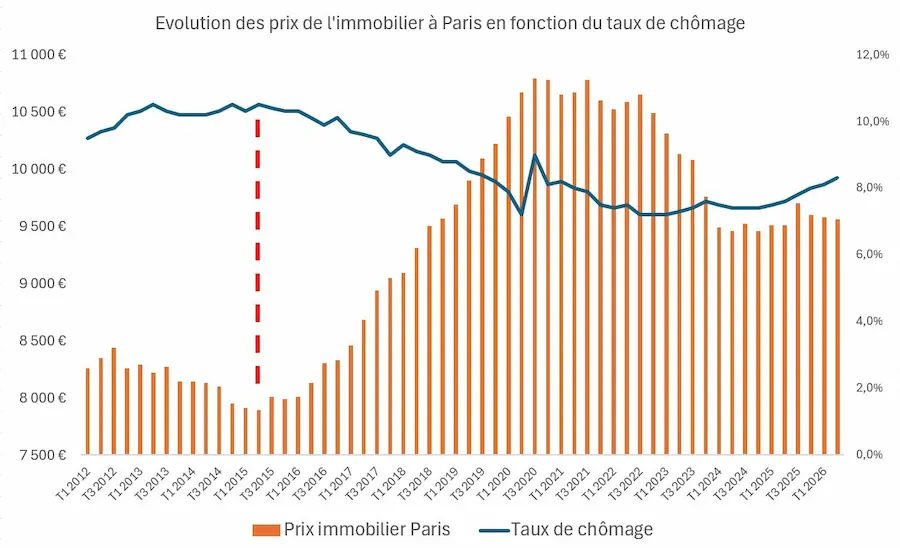
Comme le montre le graphique ci-dessous, l’évolution du chômage et celle des prix immobiliers à Paris sont étroitement liées : lorsque le chômage baisse, les prix ont tendance à s’envoler ; lorsqu’il augmente, les prix stagnent ou reculent.
Or, depuis le troisième trimestre 2025, le taux de chômage est reparti à la hausse tandis que les prix immobiliers parisiens se stabilisent.
Si cette hausse du chômage se poursuit en 2027, nous estimons que les prix repartiront à la baisse à Paris.
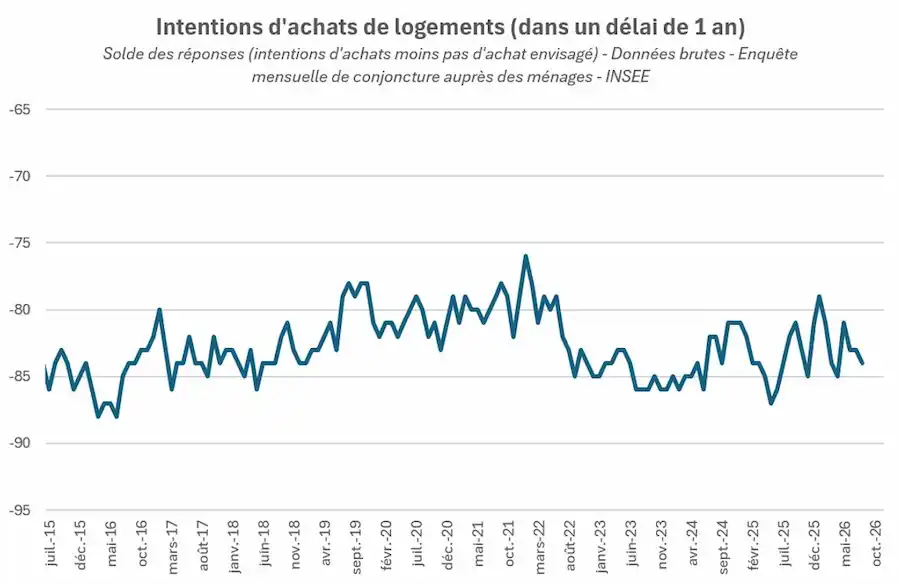
À noter toutefois un élément rassurant : les intentions d’achat de logements des ménages restent relativement stables malgré la dégradation du marché de l’emploi.
Les perspectives économiques de la France et leur impact sur le marché de l’emploi seront donc à surveiller de près en 2027. Leur effet sur l’immobilier parisien pourrait être important, notamment si l’IA commence à toucher davantage les emplois de cadres, qui représentent aujourd’hui une grande partie des acquéreurs ayant la capacité financière d’acheter à Paris.
LES ELECTIONS AURONT UN IMPACT LIMITÉ SUR L’IMMOBILIER À PARIS EN 2027
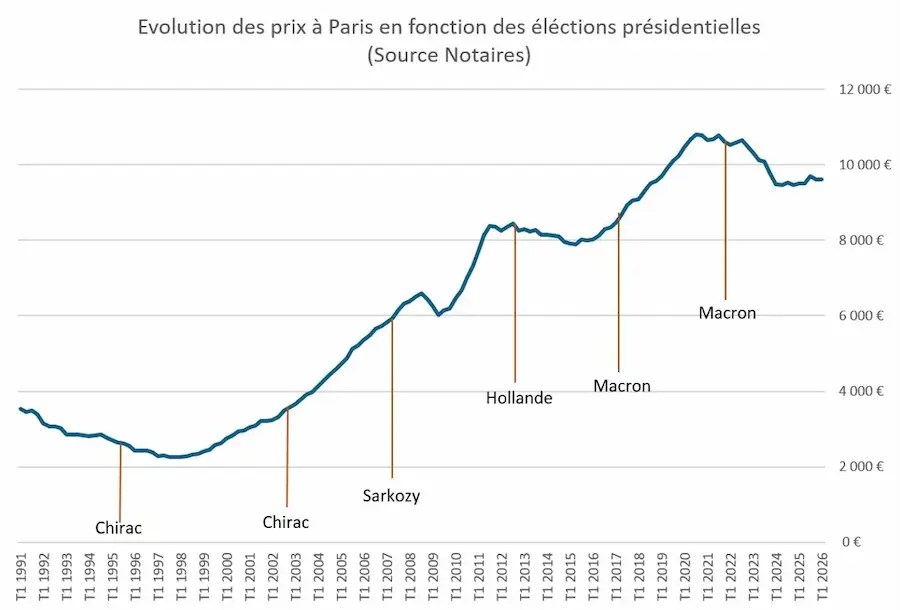
Sur ce critère, nous entrons dans la grande inconnue. Il a toujours été dit que les élections présidentielles étaient un moment susceptible d’impacter fortement le marché immobilier. En théorie, cela semble logique, tant les différents programmes peuvent avoir des conséquences en matière de fiscalité, de politique économique ou de réglementation.
Mais force est de constater que cette affirmation ne se vérifie pas réellement dans les chiffres. Lorsque l’on regarde l’évolution des prix immobiliers à Paris, on n’observe pas de véritable rupture au moment des élections présidentielles, mais plutôt une continuité de la tendance engagée.
Même si la décision d’acheter à Paris peut être influencée par le contexte politique, les véritables moteurs du marché restent selon nous la confiance en l’avenir, la capacité des banques à prêter, le niveau des taux d’emprunt.
Les décisions politiques ont davantage d’impact lorsqu’elles sont effectivement mises en œuvre, comme nous l’avons vu avec le DPE, que l’élection présidentielle en elle-même. Cette dernière peut entraîner un léger ralentissement temporaire de l’activité, sans pour autant bloquer le marché ni modifier suffisamment les comportements pour avoir un réel impact sur les prix.
Les investisseurs parisiens seront probablement les plus attentistes, puisqu’ils auront intérêt à connaître les choix fiscaux et réglementaires de la personne élue avant de prendre leur décision. Mais le marché parisien étant essentiellement porté par l’achat de résidences principales et de pieds-à-terre, nous ne pensons pas que l’élection présidentielle modifiera profondément la tendance du marché en 2027, comme les élections municipales ne l’ont pas fait.
Toutefois, l’élection présidentielle de 2027 présente une inconnue de taille. Depuis plusieurs décennies, la France a été dirigée par des partis que nous qualifierons ici de modérés. Or, pour 2027, les sondages placent aujourd’hui l’extrême droite très largement en tête des intentions de vote au premier tour.
Une arrivée de l’extrême droite au pouvoir constituerait donc une situation inédite dont nous ne connaissons pas les conséquences sur les marchés financiers, les entreprises et l’emploi, les tensions dans le pays ou encore le moral général des ménages.
Sur ce sujet, nous entrons dans une véritable inconnue. Mais si impact il y a sur le marché immobilier parisien, nous pensons qu’il se fera davantage sentir après l’élection, au second semestre 2027 et au cours des années suivantes, plutôt qu’en amont du scrutin.
Vous avez un projet d’achat immobilier à Paris ?
Je vous accompagne pour trouver le bon bien, l’acheter au bon prix et sécuriser chaque étape de votre acquisition.
L’OFFRE DE BIENS RESTE LIMITEE A PARIS ET NE SERA PAS LE FACTEUR MAJEUR IMPACTANT LA TENDANCE 2027
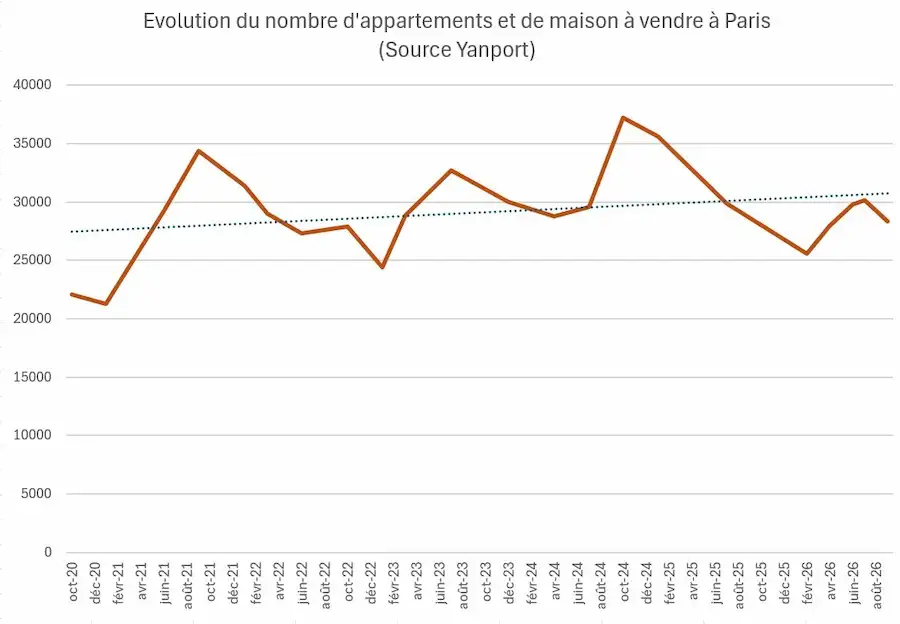
Malgré quelques fluctuations saisonnières et une hausse un peu plus marquée lors de la remontée des taux entre 2022 et 2024, l’offre de biens à vendre à Paris reste relativement stable, autour de 28 000 à 29 000 biens disponibles quotidiennement. Cette stabilité de l’offre explique en partie pourquoi, malgré les différentes crises traversées ces dernières années, les prix ne se sont jamais effondrés à Paris.
Ainsi, lorsque l’on entend dire « il n’y a rien sur le marché », le problème ne vient pas réellement du nombre de biens disponibles. Il vient surtout du fait que les biens proposés ne répondent pas aux critères de plus en plus exigeants des acheteurs parisiens, notamment au regard des prix particulièrement élevés de la capitale.
Cela souligne un point essentiel : la tendance du marché immobilier parisien dépend davantage du nombre et du comportement des acquéreurs que du nombre de biens à vendre.
Pour anticiper l’évolution du marché immobilier à Paris en 2027, il est donc primordial de comprendre comment vont se comporter les acquéreurs et s’ils seront prêts à passer à l’acte, plutôt que de regarder uniquement l’évolution de l’offre et le comportement des vendeurs.
QUEL SERA L’IMPACT DE LA SURTAXE SUR LES LOGEMENTS VACANTS ?
Le 18 juillet 2026, le Conseil de Paris a adopté le projet visant à instaurer une surtaxe sur les logements vacants. L’objectif affiché par la mairie est d’inciter leurs propriétaires à remettre ces biens sur le marché, à la vente ou à la location, afin de provoquer un choc d’offre. Selon les estimations de la Ville, près de 20 000 logements pourraient ainsi revenir sur le marché parisien.
Nous ne savons toutefois pas quelle part de ces logements serait destinée à la vente et quelle part serait remise en location. Plus largement, nous restons très partagés quant à l’impact réel que pourrait avoir cette mesure sur le marché immobilier parisien.
Tout d’abord, rien ne garantit que les 20 000 logements estimés par la mairie reviendront effectivement sur le marché. Les propriétaires qui ont aujourd’hui la capacité de conserver un logement vacant, sans en tirer de revenus tout en continuant à en supporter les charges, ne sont pas nécessairement soumis à une forte contrainte financière. Dans ces conditions, une hausse de la fiscalité pourrait ne pas suffire à les convaincre de vendre ou de remettre leur bien en location.
Une seconde incertitude concerne l’arbitrage que feront les propriétaires entre vente et location. Si, par exemple, une majorité d’entre eux choisissait de remettre leur logement sur le marché locatif, l’effet sur l’offre de biens à vendre resterait limité et, par conséquent, l’impact sur les prix de vente parisiens pourrait être faible.
À ce stade, nous considérons donc qu’il est difficile d’anticiper un effet significatif de cette mesure sur les prix du marché immobilier parisien. Son efficacité dépendra avant tout du nombre de logements effectivement remis sur le marché et, surtout, de leur répartition entre vente et location. En revanche, la hausse de la taxation générera mécaniquement des recettes fiscales supplémentaires pour la Ville de Paris.
UN POUVOIR D’ACHAT NON RESTAURÉ DEPUIS L’ÉPOQUE DES TAUX À 1%
Malgré la baisse des prix de ces dernières années, les acheteurs n’ont toujours pas retrouvé le pouvoir d’achat immobilier dont ils disposaient en 2021, lorsque les taux d’emprunt avoisinaient 1 %. Voici un exemple simple pour illustrer cette réalité :
2021
2026 — prix -15 %
Prix de l’appartement HAI
500 000 €
425 000 €
Frais de notaire estimés
≈ 37 500 €
≈ 34 000 €
Apport personnel
50 000 €
50 000 €
Montant emprunté
450 000 €
375 000 €
Taux nominal sur 20 ans, hors assurance
1,00 %
3,40 %
Mensualité hors assurance
≈ 2 070 €
≈ 2 155 €
Ainsi, même avec une baisse de 15 % du prix de l’appartement, soit 75 000 € de moins, l’acquéreur d’aujourd’hui supporte encore une mensualité supérieure d’environ 85 € par mois à celle de l’acquéreur de 2021.
Autrement dit, la baisse des prix n’a pas suffi à compenser la hausse des taux : à bien identique, acheter reste aujourd’hui plus coûteux mensuellement qu’en 2021.
Pour relancer véritablement le marché et redonner aux acquéreurs une réelle opportunité d’achat, il faudrait soit que les prix baissent encore d’au moins 3,5 %, soit que les taux diminuent, ce qui ne semble pas être pour demain, soit que les salaires augmentent sensiblement.
Bien au contraire, plus les taux vont monter, plus la baisse des prix nécessaire pour faire revenir massivement les acheteurs sur le marché devra être importante.
L’EPARGNE ELEVEE DES MENAGES RESTE UN COUSSIN POTENTIEL
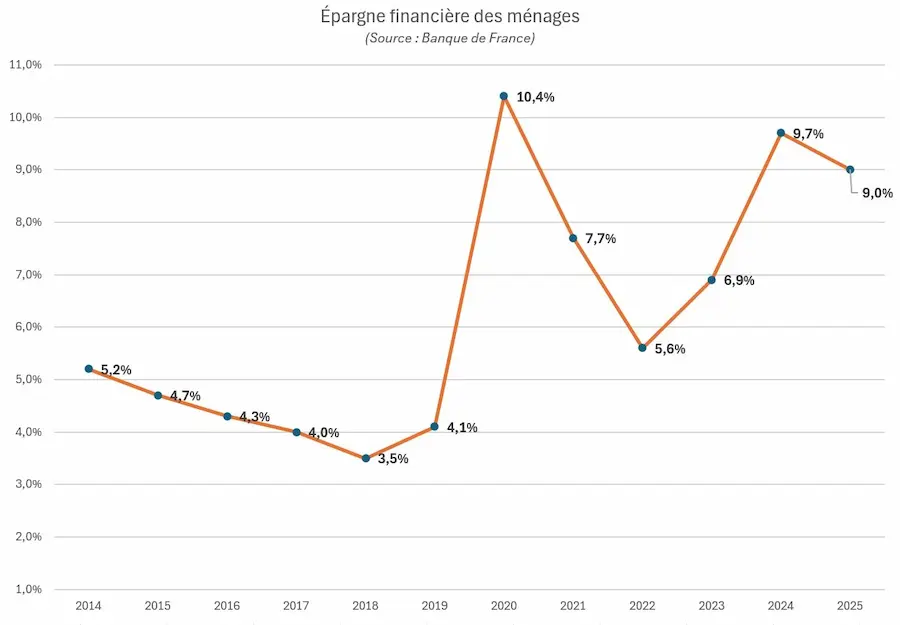
Même si l’épargne financière des ménages pouvant servir d’apport dans le cadre d’un projet immobilier est en léger recul, elle reste à un niveau élevé par rapport aux années 2014 à 2019.
Cette situation peut se lire de deux façons. D’un côté, ce niveau d’épargne traduit une certaine inquiétude des ménages face à l’avenir, ce qui n’est pas très positif pour le marché immobilier. De l’autre, il montre que les ménages disposent encore de liquidités importantes pour financer un projet d’acquisition.
En cas d’amélioration sensible des conditions de marché, avec par exemple un arrêt des guerres Russie/Ukraine ou USA/Iran, ce matelas d’épargne pourra rapidement être mobilisé comme apport par les futurs acquéreurs. Le niveau d’épargne des ménages ne sera donc pas un frein au redémarrage du marché immobilier, bien au contraire.
LA PRESSION ACQUÉREUR DEVRAIT RÉDUIRE EN 2027
Avant d’expliquer pourquoi la pression acquéreur devrait diminuer en 2027, rappelons d’abord en quoi consiste ce concept.
Prenons un exemple simple : un bien est mis en vente sur un marché où les acquéreurs se font rares. Les visites s’espacent, les offres se font attendre et les négociations sont souvent importantes. Dans ce contexte, la pression sur les acheteurs est faible : ils ont le sentiment d’être les seuls à convoiter le bien, de pouvoir prendre leur temps et, surtout, de disposer d’une offre suffisamment abondante pour se tourner vers un autre produit si celui-ci ne leur convient pas.
Prenons maintenant la situation inverse. L’offre de biens est réduite mais la demande est forte. Un bien de qualité arrive sur le marché et plusieurs acquéreurs souhaitent immédiatement le visiter. L’agence regroupe les visites, faisant comprendre aux acheteurs qu’ils ne sont pas seuls. Si le bien présente de réels atouts, les offres suivent rapidement. L’agent immobilier peut alors faire jouer la concurrence pour obtenir le prix demandé, voire privilégier un acquéreur capable d’acheter sans condition suspensive.
Un seul remportera le bien… et les autres reprendront leur recherche avec un nouveau réflexe : agir plus vite et, si nécessaire, offrir le prix demandé pour éviter de revivre la même situation. C’est cela, la pression acquéreur.
À partir de là, un deuxième phénomène s’enclenche : l’effet boule de neige. Les acquéreurs ayant raté un bien se précipitent davantage sur les suivants, reproduisant ce comportement et alimentant progressivement une dynamique haussière du marché.
Qu’en sera-t-il en 2027 ?
Les acquéreurs parisiens sont toujours présents, mais leur comportement a changé : ils ne se précipitent plus pour acheter. L’offre ne baissant pas fortement, ils ont le sentiment qu’elle est suffisamment abondante pour attendre le prochain appartement, toujours dans l’espoir qu’un bien de meilleure qualité arrive sur le marché… ce qui n’est pas forcément le cas.
Dans le même temps, le contexte macroéconomique, international et politique ne crée pas suffisamment de confiance pour les pousser à accélérer leur acquisition. Résultat : la pression acquéreur sera faible en 2027 et les acheteurs auront davantage de temps pour réfléchir et négocier.
Mais cette situation ne concernera pas tous les appartements. Sur les rares biens sans défaut, la pression acquéreur restera forte et obligera les acheteurs à se positionner rapidement et à des prix élevés.
Nous nous dirigeons donc vers un marché où la pression acquéreur sera faible sur une grande partie des biens, mais restera très forte sur les meilleurs produits. Et comme nous allons le voir, l’offre disponible n’est pas le seul facteur capable d’influencer cette pression.
L’IA POURRAIT EGALEMENT RALENTIR LE MARCHE IMMOBILIER EN 2027
Un nouveau phénomène va peser sur l’activité immobilière parisienne en 2027 : l’utilisation croissante de l’IA par les acquéreurs au moment de prendre leur décision.
Le phénomène est paradoxal : plus un acheteur dispose d’informations pour sécuriser son acquisition, plus il découvre de nouveaux risques, multiplie les vérifications et retarde sa décision. C’est une tendance que nous observons déjà sur le terrain : certains acquéreurs mettent davantage de temps à se positionner et ressentent le besoin de visiter plus de biens avant de faire une offre.
Or, plus les acquéreurs mettent de temps à décider, tardent à faire une offre ou renoncent face au doute, plus la pression acquéreur diminue mécaniquement. L’IA ne sera évidemment pas seule responsable du ralentissement du marché parisien en 2027, mais son utilisation croissante va contribuer à amplifier ce phénomène.
C’est tout le paradoxe : l’IA est censée permettre aux acquéreurs de décider plus vite et de manière plus sécurisée. Mais dans les faits, elle contribue à ralentir leur prise de décision et, à plus grande échelle, la fluidité du marché immobilier parisien.
DES ACHETEURS AUX CRITERES HYPER RESTRICTIFS DECONNECTES DE L’OFFRE DU MARCHE
Le DPE est devenu un critère central dans la plupart des demandes de nos clients en chasse immobilière. Même si cette exigence est tout à fait compréhensible à l’heure du dérèglement climatique, elle vient s’ajouter à des critères déjà très restrictifs : appartement lumineux, calme, en étage avec ascenseur, bien agencé, dans une bonne copropriété…
Depuis l’été caniculaire que nous venons de vivre, la demande pour les appartements climatisés va également fortement augmenter. Sauf qu’à Paris, les règles particulièrement restrictives en matière d’installation de climatisation rendent ces biens extrêmement rares : ils ne représentent qu’environ 8 % des appartements disponibles, avant même d’appliquer le moindre autre critère.
Ajoutez à cela la recherche d’un dernier étage, qui représente seulement 5 à 10 % de l’offre, et le terrain de chasse peut déjà se réduire à seulement 0,8 % du marché. Autant chercher une aiguille dans une botte de foin !
Et la liste des exigences continue de s’allonger : ne pas habiter au-dessus d’un restaurant pour éviter le bruit et les odeurs, disposer d’un local vélo avec l’explosion des déplacements à vélo à Paris, avoir un espace extérieur devenu beaucoup plus recherché depuis le Covid…
À force d’accumuler les critères, les acheteurs parisiens se retrouvent dans une impasse : l’offre disponible ne correspond tout simplement plus à leurs attentes.
Dans un marché où les prix restent particulièrement élevés et où les acquéreurs « veulent la totale », un appartement qui ne coche pas suffisamment de cases ne déclenche plus d’offre. À l’inverse, les rares biens qui les cochent toutes se vendent à prix d’or !
C’est l’une des raisons pour lesquelles le marché parisien se fracture de plus en plus : une pression à la baisse sur la majorité des appartements et, à l’inverse, une pression à la hausse sur les très rares biens sans défaut.
LES VENDEURS IMMOBILIERS PARISIENS VONT DEVOIR FAIRE ATTENTION EN 2027
La reprise amorcée en 2025, grâce à la baisse des taux et au retour des banques sur le marché du crédit, n’a finalement pas été suffisante pour transformer l’essai en 2026. L’année 2026 se termine sur un marché globalement flat.
Le moteur du paquebot s’est arrêté avant même d’avoir atteint sa pleine puissance et permis au marché de repartir durablement.
La balle ne sera donc clairement pas dans le camp des vendeurs en 2027. Ils vont devoir accepter davantage de concessions s’ils veulent vendre leur bien. Mais seront-ils réellement prêts à baisser leur prix ? Rien n’est moins sûr. Et cela dépendra notamment de la date à laquelle ils ont acheté leur appartement.
Les vendeurs ayant acheté entre 2020 et 2024 ne voudront toujours pas baisser leurs prix
Ces vendeurs sont confrontés à un triple effet négatif. D’abord, entre 2020 et 2025, les prix parisiens ont reculé en moyenne de 10 à 15 %. Ensuite, beaucoup ont réalisé des travaux pendant la période de forte inflation, augmentant sensiblement le coût global de leur acquisition. Enfin, en ajoutant les frais de notaire, revendre aujourd’hui signifie souvent vendre à perte.
Plutôt que d’accepter cette réalité du marché, certains vendeurs entrent alors dans une forme de déni : ils construisent leur prix de vente en additionnant leur prix d’achat, leurs travaux et leurs frais, sans intégrer la baisse du marché intervenue depuis.
Résultat : leurs biens se retrouvent très nettement survalorisés et, lorsqu’ils présentent en plus des défauts importants, ils ne trouvent pas preneur.
À l’inverse, les appartements sans défaut étant extrêmement rares, leurs propriétaires auront beaucoup moins besoin de faire des concessions. Leurs prix pourront mieux résister, voire progresser en 2027.
Les vendeurs vont à nouveau être stressés par la vente de leur bien en 2027
Face à des perspectives moins favorables, beaucoup de vendeurs vont devoir être moins gourmands sur leur prix affiché et accepter davantage la négociation.
Toutefois, n’oublions pas une spécificité importante du marché parisien : les vendeurs ont une capacité de résistance à la baisse des prix plus forte que sur beaucoup d’autres marchés. Certains préféreront attendre, retirer leur bien de la vente ou ne pas vendre plutôt que d’accepter une baisse trop importante.
Paradoxalement, cette résistance des vendeurs constituera l’un des principaux amortisseurs du marché parisien en 2027 : elle empêchera les prix de baisser beaucoup plus fortement.
NOS PERSPECTIVES SUR L’ÉVOLUTION DU MARCHÉ DE L’IMMOBILIER À PARIS EN 2027
Au vu des indicateurs évoqués précédemment, nous estimons que :
Les taux devraient remonter en 2027 ce qui risque de grignoter le pouvoir d’achat des acquéreurs et peser sur les prix du marché parisien notamment des arrondissements les moins chers de Paris où les acquéreurs font le plus appel à l’emprunt. Les arrondissements centraux plébiscités par une cible de clientèle plus aisée en capacité d’acheter sans condition suspensives seront moins touchés.
La remontée régulière mais lente des taux ne devrait pas avoir d’impact sur le taux d’usure et ne bloquera pas le crédit comme nous avons pu le voir en 2023 ce qui avait en grande partie à l’origine du blocage total du marché. Il est fort probable que ce ne sera pas le cas en 2027 ce qui limitera la baisse des prix.
Les banques devraient maintenir leur politique de prêt, ce qui ne fera pas passer le marché de l’immobilier Parisien dans le rouge.
Les élections présidentielles ne devraient pas avoir d’impact immédiat sur le marché sauf éventuellement sur les petites surfaces plébiscitées par les investisseurs qui resteront attentistes jusqu’aux élections.
L’activité économique et l’évolution du chômage risquent de peser sur le moral des acquéreurs parisiens et donc sur la demande et donc indirectement sur les prix de l’immobilier à Paris.
Les vendeurs vont potentiellement revoir leurs prix à la baisse ou tout du moins être moins gourmand en termes de prix affichés qu’en 2026. En revanche, les spécificités de l’état d’esprit des vendeurs parisiens face à la baisse des prix, sera un amortisseur à la baisse.
La pression des acquéreurs devrait baisser sauf sur les appartements 0 défaut. Les acquéreurs vont donc reprendre le pouvoir en 2027 si toutefois ils acceptent d’enfin se décider à acheter et à saisir les bonnes affaires.
La baisse potentielle des prix en 2027 risque de ne pas compenser l’éventuelle remontée des taux d’emprunt immobilier.
Nos perspectives pour 2027
De manière générale, nous considérons que 2027 sera une année de ralentissement de l’activité de l’immobilier à Paris. Non pas en raison de l’élection présidentielle mais davantage en raison de la très forte probabilité de l’augmentation des taux d’emprunts immobiliers, de la baisse du moral des ménages, du ralentissement de la pression acquéreur et une activité économique atone.
Toutefois cette baisse sera contenue par des vendeurs parisiens toujours résistant à la baisse de leur prix, une offre qui n’explosera pas et des banques qui malgré des taux plus élevés continueront de prêter sans être limité par le taux d’usure du fait de la hausse graduelle des taux.
Nous tablons donc pour 2027 sur une baisse des prix comprise entre -3 et -5% au global tout en ayant en tête la spécificité du marché parisien qui continuera à voir les produits de qualité continuer à prendre de la valeur et des produits avec de gros défauts à baisser potentiellement fortement.
Selon notre analyse, les prix de l’immobilier à Paris pourraient baisser de -3 à -5 % en moyenne en 2027. Cette évolution devrait toutefois être très différente selon les biens. Les appartements présentant des défauts importants pourraient subir des baisses plus marquées, tandis que les biens de qualité, rares et très recherchés, devraient mieux résister et pourraient même continuer à prendre de la valeur.
Attendre 2028 dans l’espoir d’acheter moins cher n’est pas forcément le meilleur calcul. Même si les prix baissent en 2027, une remontée des taux d’emprunt pourrait réduire davantage votre pouvoir d’achat et annuler le bénéfice de cette baisse. Pour un acquéreur disposant d’un financement solide, 2027 pourrait au contraire offrir davantage de possibilités de négociation, notamment sur les appartements présents depuis longtemps sur le marché.
Pour limiter le risque de baisse, mieux vaut privilégier les appartements réunissant les critères les plus recherchés à Paris : luminosité, calme, bon étage, ascenseur, plan optimisé et copropriété de qualité. À l’inverse, il convient d’être particulièrement vigilant sur le prix d’achat des biens cumulant plusieurs défauts. Dans un marché plus sélectif, l’écart de valeur entre les appartements de qualité et les biens avec défauts pourrait continuer à se creuser.
Découvrez tout ce qu’un chasseur immobilier vous apporte au-delà de la recherche : expertise marché, négociation, analyse et accompagnement sur mesure à Paris.
Comment choisir le meilleur chasseur immobilier à Paris ? Classements, critères de sélection, off-market, honoraires et conseils pour faire le bon choix selon votre projet.